
وبلاگ
افزایش قیمت حافظهها در فصل چهارم ۲۰۲۶ ادامه مییابد؛ بازار مصرفی آرامتر از سرورها.

ترندفورس در گزارشی تازه پیشبینی کرده است که تقاضای سرورهای هوش مصنوعی در فصل چهارم ۲۰۲۶ نیز قیمت قراردادی حافظههای DRAM و NAND را بالا نگه میدارد. در مقابل، فشار هزینهها بر بازار مصرفی، بهویژه لپتاپ و SSD کلاینت، شتاب افزایش قیمت را در این بخشها کاهش داده است.
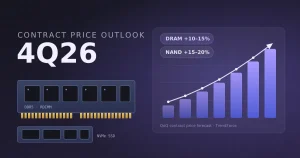
پیشبینی قیمتها
ترندفورس برای فصل چهارم ۲۰۲۶ نسبت به فصل پیش از آن رشد زیر را در قیمت قراردادی پیشبینی میکند:
- DRAM متداول: ۱۰ تا ۱۵ درصد
- NAND Flash: ۱۵ تا ۲۰ درصد
- SSD سازمانی: تنها دستهای که شتاب افزایش قیمتش از فصل قبل بیشتر میشود
تأمینکنندگان DRAM همچنان ظرفیت فرایندهای پیشرفته را به محصولات سروری با کارایی بالا اختصاص میدهند و بازار در مجموع با کمبود عرضه روبهروست. با این حال، سرعت افزایش قیمتها از فصلهای پیشین کمتر شده است.
رم لپتاپ و کامپیوتر
بالا رفتن هزینه قطعات در فصل چهارم بیش از پیش در موجودی لپتاپها بازتاب یافته و فروش در بازار نهایی را زیر فشار گذاشته است. با وجود این، سازندگان کامپیوتر بهدلیل پیشبینی کمبود DRAM در ۲۰۲۷ همچنان خرید گستردهای دارند و همین موضوع از قیمتها پشتیبانی میکند.
تأمینکنندگان در طول ۲۰۲۶ حجمهای توافقشده را هر فصل به سازندگان دستگاه (OEM) و سازندگان ماژول تحویل دادهاند؛ اما عرضه DRAM برای کامپیوتر ممکن است در ۲۰۲۷ کاهش یابد، زیرا ظرفیت بیشتری به سمت سرور میرود.
رم سرور
با بهتر شدن دسترسی به پردازندههای سرور، ارائهدهندگان خدمات ابری (CSP) و سازندگان سرور خرید ماژولهای RDIMM را افزایش دادهاند. این تقاضا از سرورهای عمومی میآید که بارهای کاری هوش مصنوعی عاملمحور را اجرا میکنند.
تأمینکنندگان سهم RDIMMهای کمظرفیت را در سبد محصولات خود بالا بردهاند، اما محدودیت در تأمین قطعات، ظرفیت بستهبندی و آزمون، و انعطافناپذیری تولید در مرحله ساخت تراشه مانع همگامشدن عرضه با تقاضا شده است. به همین دلیل DRAM سرور در فصل چهارم نیز کمعرضه میماند. افزایش قیمت برخی تأمینکنندگان بهعلت سازوکار قیمتگذاری در قراردادهای بلندمدت از میانگین بازار عقب خواهد ماند.
DRAM موبایل و حافظه گرافیکی
موبایل: گرانشدن قطعات و تمامشدن موجودی ارزانقیمت، تولید گوشی را تحت فشار گذاشته و تقاضای کلی را کم کرده است. در عین حال، سودآوری بالاتر کاربردهای هوش مصنوعی تأمینکنندگان را به انتقال ظرفیت به سمت سرور واداشته و سهمیه DRAM موبایل محدود مانده است. روند صعودی قیمت ادامه دارد، اما چون افزایشهای بزرگ فصلهای گذشته پیشتر اعمال شده، رشد در فصل چهارم کندتر خواهد بود.
گرافیکی: برخی برندهای کامپیوتر برای کاهش هزینه ساخت دوباره به GDDR6 توجه کردهاند؛ اما تقاضای GDDR7 بیشتر از سوی تراشههای هوش مصنوعی تأمین میشود و خرید آن از بازار کامپیوتر پرشتابتر است. تأمینکنندگان تولید GDDR6 را کاهش داده و بهتدریج از این بازار خارج میشوند. تولید GDDR7 هم محدود است، چون ظرفیت پیشرفته به DRAM سرور اختصاص مییابد. این عوامل قیمت حافظه گرافیکی را در مسیر صعودی نگه میدارد.
DRAM مصرفی
تقاضای افزوده اخیر بیشتر از سوی سازندگان SSD آمده و به تقاضای موجود در بخش شبکههای مصرفی و تلویزیون اضافه شده است. بهبود چشمانداز SSDهای QLC بهویژه تقاضا برای قطعات DRAM را بالا برده است. تأمینکنندگان بزرگ همچنان تولید را محدود نگه داشتهاند و بازار به تأمینکنندگان تایوانی وابسته است. بنابراین قیمتها همچنان بالا میروند، اما با شیبی ملایمتر.
SSD کلاینت: بازاری آرامتر
بازار SSD لپتاپ و کامپیوتر تصویری متفاوت دارد:
- سازندگان کامپیوتر محمولههای فصل چهارم را با موجودی کالای نهایی و انبار کانالهای فروشی که در نیمه نخست سال انباشتهاند پوشش میدهند و فقط قطعات کمیاب را میخرند.
- برندها برای کاهش هزینه، ظرفیت SSD را در مدلهای میانرده کم میکنند؛ در نتیجه هم حجم خرید و هم میانگین ظرفیت هر دستگاه پایین آمده است.
- چون خریداران موجودی کافی دارند، تأمینکنندگان NAND در قیمتگذاری انعطاف بیشتری نشان میدهند و دامنه افزایش قیمت را مهار میکنند.
SSD سازمانی: پرشتابترین بخش
تقاضای بیت برای SSD سازمانی در ۲۰۲۶ بیش از ۸۰ درصد نسبت به سال قبل رشد خواهد کرد. ارائهدهندگان خدمات ابری زیرساخت استنتاج هوش مصنوعی را گسترش میدهند و تقاضا از آموزش مدلهای زبانی به استفاده عملی از آنها در حال تغییر است. گسترش هوش مصنوعی عاملمحور نیز حجم دادههای مورد نیاز برای بازیابی و ذخیرهسازی موقت لحظهای را بهشدت بالا برده و نفوذ QLC در پایگاههای داده برداری رو به افزایش است.
تأمینکنندگان در حال افزایش ظرفیت QLC و عرضه محصولات پرظرفیتاند و استفاده از PCIe 6.0 هم همزمان با پلتفرمهای سروری نسل بعد شتاب میگیرد. اما بخش عمده عرضه افزوده از پیش تعهد شده و چیز زیادی برای بازار آزاد باقی نمانده است. به همین دلیل، SSD سازمانی تنها دستهای است که افزایش قیمتش در فصل چهارم از فصل قبل بیشتر خواهد بود.
eMMC/UFS و ویفر NAND
eMMC/UFS: برندهای گوشی بیشتر از موجودی انبار برای تولید فصل چهارم استفاده میکنند و خرید تازه بسیار محدود است. سازندگان فقط حداقل حجم لازم برای حفظ رابطه با تأمینکننده را سفارش میدهند و مذاکرات به تأیید قیمت برای سفارشهای کوچک محدود شده است.
ویفر NAND: قیمتها به بالاترین سطح تاریخی رسیده و کانالهای خردهفروشی توان جذب آن را ندارند. سازندگان ماژول، که خریداران اصلیاند، محتاطتر خرید میکنند و انتظار میرود رشد قیمت ویفر ملایم بماند.
جمعبندی
- قیمت رم همچنان رو به بالاست و در فصل چهارم نشانهای از کاهش هزینه دیده نمیشود.
- بازار SSD مصرفی و کلاینت ضعیفترین حلقه است؛ تقاضا کم است و تأمینکنندگان در قیمتگذاری انعطاف نشان میدهند.
- برندها برای مهار هزینه از مشخصات میکاهند و لپتاپهای بیشتری با SSD کمظرفیتتر روانه بازار میشوند.
- پیشبینی تنگتر شدن عرضه DRAM کامپیوتر در ۲۰۲۷ یکی از دلایل ادامه خرید گسترده سازندگان است.
منبع: ترندفورس (DRAMeXchange)، ۸ مهر ۱۴۰۵